- DGPARA, Türkiye’deki e-Fatura ve e-Arşiv Fatura sistemleri kapsamında dijital ödemelerin kaydedilmesi ve raporlanmasıyla ilgili bir kavramdır.
- Maliye Bakanlığı düzenlemeleri çerçevesinde, belirli ödeme türlerinin dijital ortamda nasıl işleneceğini ve belgeleneceğini ifade eder.
- Amacı, dijitalleşen finansal işlemlerde şeffaflığı ve yasal uyumluluğu sağlamaktır.
DGPARA Nedir?
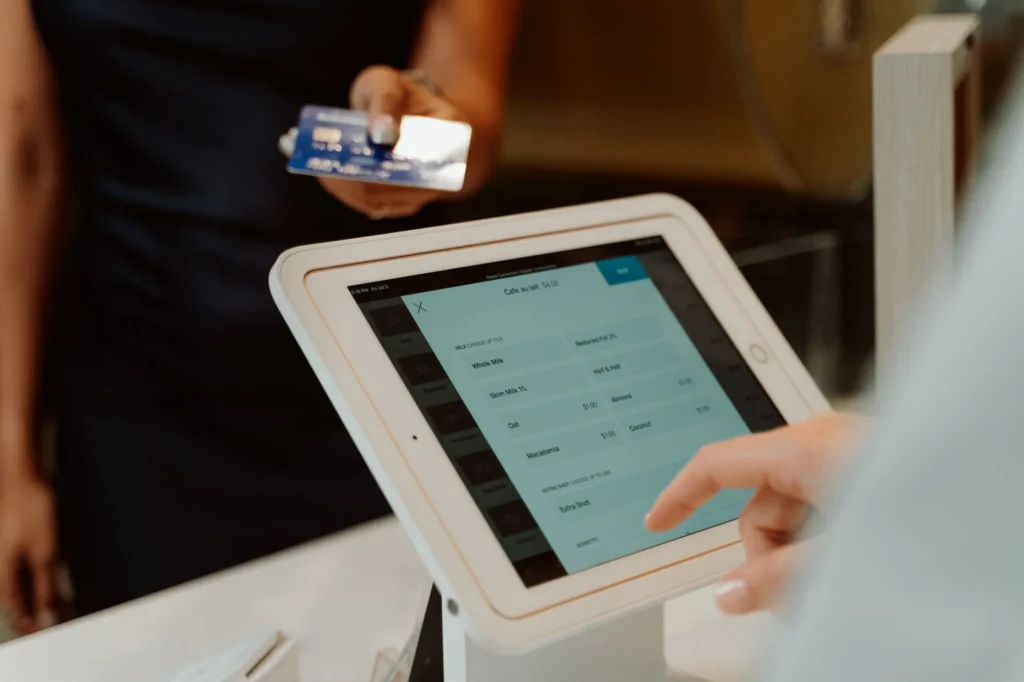
DGPARA, “Dijital Geçiş Para Birimi” ifadesinin kısaltması olarak karşımıza çıkar ve özellikle Türk vergi sistemi içerisindeki dijitalleşme sürecinde önemli bir yer tutar. Doğrudan bir para birimi olmaktan ziyade, e-Fatura ve e-Arşiv Fatura gibi elektronik belge sistemleri kapsamında yapılan ödemelerin belirli kurallar dahilinde dijital olarak sınıflandırılması ve raporlanması prensibini ifade eder. Bu, dijital ortamda gerçekleşen finansal işlemlerin yasalara uygun bir şekilde izlenebilirliğini ve denetlenebilirliğini sağlamayı amaçlar.
Temel Özellikleri
- Dijitalleşen Ödeme Sistemleriyle Uyum: Geleneksel ödeme yöntemlerinden dijital platformlara kayan iş akışlarında, vergi ve maliye mevzuatına uygunluğu garanti eder.
- E-Belge Kapsamında Kayıt: Özellikle e-Fatura ve e-Arşiv Fatura düzenleyen mükelleflerin, belirli dijital ödeme yöntemleriyle yapılan tahsilatları, Hazine ve Maliye Bakanlığı’nın belirlediği formatlarda kaydetmesini ve bildirmesini gerektirir.
- Şeffaflık ve Denetlenebilirlik: Dijital ticarette nakit akışının daha şeffaf hale gelmesini ve vergi otoriteleri tarafından daha kolay denetlenebilmesini sağlar.
DGPARA Nerede Geçer?
DGPARA kavramı, ağırlıklı olarak Türkiye Cumhuriyeti Hazine ve Maliye Bakanlığı’nın yayımladığı tebliğler ve düzenlemeler çerçevesinde, e-Fatura ve e-Arşiv Fatura uygulamalarında geçerlidir. Özellikle Vergi Usul Kanunu Genel Tebliğleri gibi mevzuatlarda, ödeme türlerinin e-belgeler üzerinde nasıl gösterileceği belirtilmiştir. DGPARA, bu bağlamda, belirli dijital ödeme biçimlerinin (örneğin, banka transferleri, kredi kartı ödemeleri, mobil ödemeler vb.) e-belgeler üzerinde doğru bir şekilde kodlanmasını ve raporlanmasını sağlayan bir sınıflandırma mekanizmasıdır.
Örnek Kullanım
Bir e-ticaret firması düşünelim. Müşteri, bir ürünü kredi kartıyla satın aldığında ve firma bu satış için e-Arşiv Fatura düzenlediğinde, faturanın ödeme türü kısmında bu dijital ödeme yönteminin ilgili DGPARA sınıflandırmasına göre kaydedilmesi gerekir. Bu kayıt, ödemenin dijital bir kanal üzerinden yapıldığını ve ilgili mali mevzuata uygun olarak işlendiğini gösterir. Bu sayede, hem firma hem de vergi otoriteleri için işlemin takibi kolaylaşır.
Karıştırılanlar
- Kripto Para Birimi Değildir: DGPARA, Bitcoin veya Ethereum gibi merkeziyetsiz bir kripto para birimi değildir. Kendi başına bir değer taşımaz, bir yatırım aracı değildir.
- Yeni Bir Para Birimi Değildir: Türk Lirası veya Dolar gibi mevcut para birimlerinin yerini alan yeni bir ödeme aracı veya para birimi değildir. Mevcut para birimlerinin dijital ortamdaki ödeme şekillerinin sınıflandırılmasıyla ilgilidir.
- Sadece Online Ödeme Değildir: Sadece online ödemeleri değil, e-belge sistemleri kapsamında yer alan ve belirlenen formatlarda raporlanması gereken dijital ödeme türlerini kapsar.
Sıkça Sorulan Sorular
DGPARA neden önemlidir?
Dijital ödeme süreçlerinin yasalara uygunluğunu ve takibini sağlar, vergi kayıp ve kaçaklarının önlenmesine yardımcı olur ve dijitalleşen ekonomide mali şeffaflığı artırır.
Herkes DGPARA kullanmak zorunda mı?
DGPARA doğrudan bir “kullanım” gerektirmekten ziyade, e-fatura veya e-arşiv fatura mükellefi olan ve dijital ödeme yöntemleriyle tahsilat yapan işletmelerin, bu ödemeleri ilgili mevzuata uygun şekilde sınıflandırması ve raporlamasıyla ilgilidir.
DGPARA ile ilgili düzenlemeleri nereden bulabilirim?
T.C. Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı’nın (GİB) resmi web sitesinden, özellikle Vergi Usul Kanunu Genel Tebliğleri bölümünden ilgili düzenlemelere ulaşabilirsiniz.
Görseller Pexels kaynaklıdır.